本記事にはプロモーションが含まれます。
住宅ローンでANAマイルがもらえると知ったのは、事前審査の2日前でした。結論から書くと、わが家はマイルで銀行を選んでいません。比較サービスで候補を出し、がんの保障がついた団信(団体信用生命保険)を付けた状態の金利で比べて、いちばん低かった銀行に決めました。その銀行がたまたまANAマイルの対象だったので、不動産会社の担当者に聞いて申請した、という順番です。
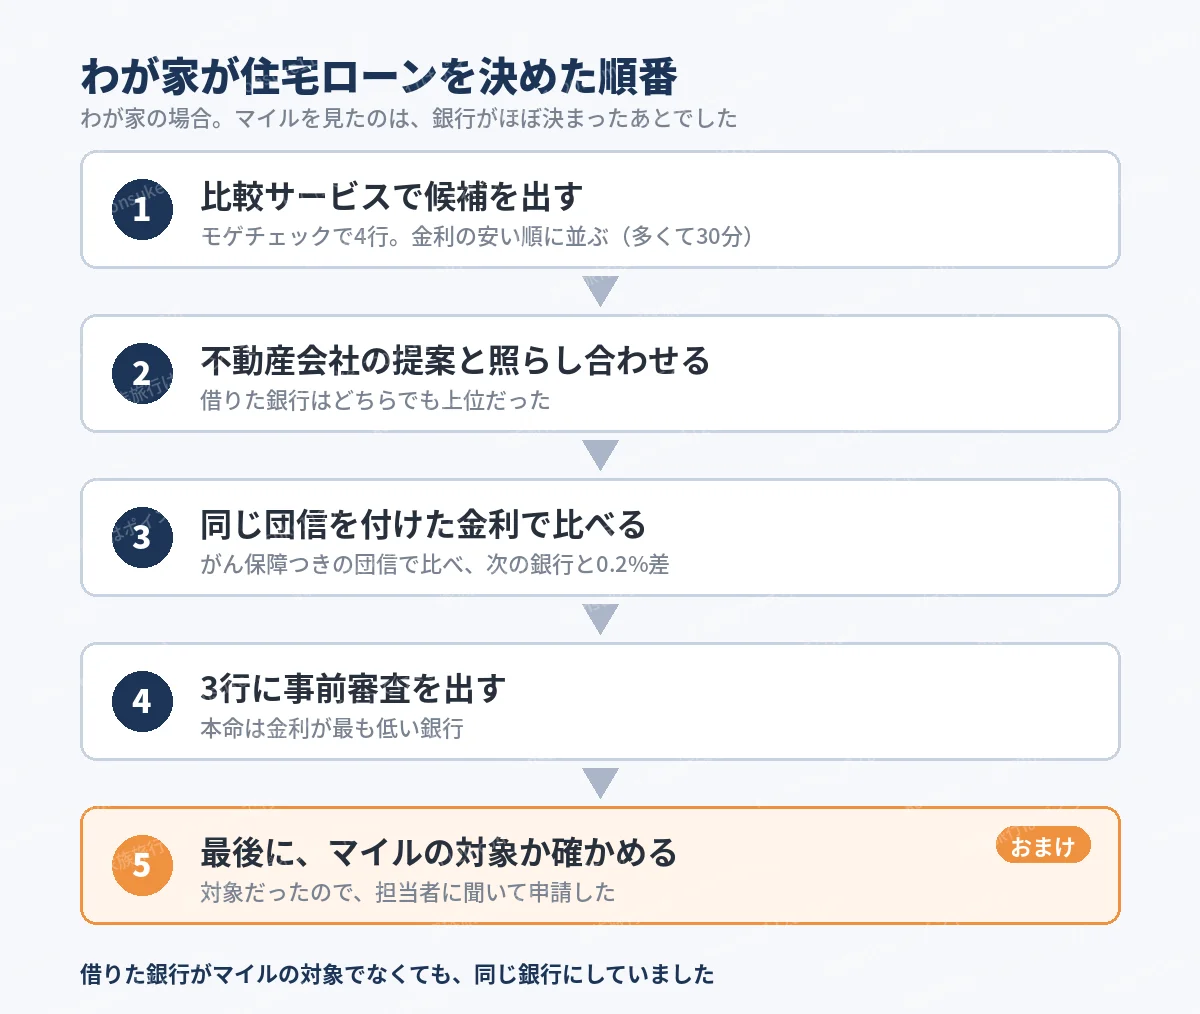
結論:わが家が住宅ローンを決めた順番
| 順番 | やったこと | わが家の場合 |
|---|---|---|
| 1 | 比較サービスで候補を出す | モゲチェックで4行。金利の安い順に並ぶので、かかったのは多くて30分 |
| 2 | 不動産会社に提案された銀行と照らし合わせる | 借りた銀行はどちらでも上位だった |
| 3 | 同じ団信を付けた金利で比べる | 借りた銀行が最も低く、次の銀行と0.2%の差 |
| 4 | 3行に事前審査を出す | 本命は金利が最も低い銀行 |
| 5 | 最後に、マイルの対象か確かめる | 対象だったので申請した(おまけ) |
この記事は途中経過です。マイルはまだ届いていません。届いたら、もらえたマイル数と使い道をこの記事に追記します。借入額と物件、借りた銀行の名前は書いていません。
結論:住宅ローンは金利と団信で選び、マイルはおまけ
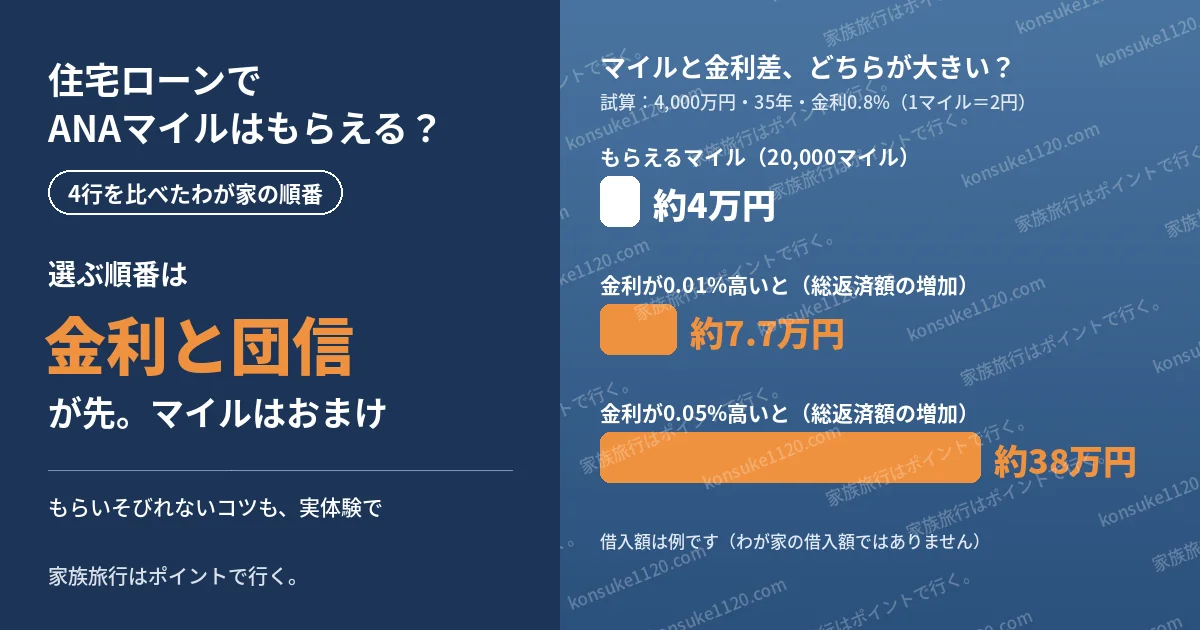
住宅ローンは、マイルではなく金利と団信の中身で選ぶのがよい、というのがわが家の考えです。理由は単純で、金利がほんの少し違うだけで、もらえるマイルの価値を超えてしまうからです。
公式の条件では、ANAの住宅ローンでもらえるマイルは借入額20万円につき100マイルです(2026年10月時点)。4,000万円を借りると20,000マイルで、このブログの基準(1マイル=2円)で換算すると約4万円です。一方、35年で返す場合、金利が0.01%違うだけで、総返済額は約7.7万円変わります。わが家が最後まで迷った銀行と、借りた銀行の差は0.2%でした。この差を総返済額にすると、同じ4,000万円で約155万円です(試算の条件は後の表に書いています)。
だから、マイルがもらえるかどうかを先に見ると、順番を間違えます。わが家も、もし借りた銀行がマイルの対象でなかったとしても、同じ銀行にしていました。
わが家の決め方
- 同じ団信を付けて、金利がいちばん低い銀行にする
- 金利も同じなら、この先金利が上がりやすそうかで選ぶ
- そこも同じくらいなら、マイルがもらえる銀行にする
みおのひとこと
「何万マイルかもらえると知ったときは、正直うれしかったです。事前審査の直前に気づけたのはラッキーでした。でも、マイルで銀行を決めたわけではありません」
わが家が住宅ローンを比べた順番
住宅ローンを比べ始めたのは、物件が決まる直前でした。比べるのにかかった時間は、多くて30分ほどです。銀行のサイトを1つずつ回ったわけではなく、比較サービスで出た候補を、不動産会社が提案してくれた銀行と照らし合わせただけでした。
① 比較サービスで候補を出した
最初に使ったのは、住宅ローンの比較サービス「モゲチェック」です。借りたい条件を入れると、金利の安い順に銀行が上から並びます。わが家はここで4行を候補にしました。
自分で銀行のサイトを回ると、金利の表示のしかたや団信の条件が銀行ごとにばらばらで、横に並べるだけで時間がかかります。条件をそろえて並べてくれるのがありがたかったです。
夫のひとこと
「比較はモゲチェックの画面と、不動産会社に提案された銀行の確認だけ。モゲチェックの内容で、ほぼ比較は済むと思う」
② 不動産会社に提案された銀行と照らし合わせた
物件を決める段階で、不動産会社の担当者からも、事前審査を出す銀行の提案がありました。モゲチェックの結果と見比べると、わが家が借りた銀行はモゲチェックで1位、不動産会社の提案にも入っていました。
比較サービスの順位と不動産会社の提案、両方に入っていたので、安心して本命にできました。
③ 同じ団信を付けた金利で比べた
金利タイプは変動にしました。固定金利は高く、今はまだ変動でいいと考えたからです。
比べるときに気をつけたのは、団信を付けたあとの金利で比べることです。わが家は、がんの保障がついた団信を付けると決めていました。団信の保障を厚くすると金利が上乗せになる銀行もあり、上乗せの幅は銀行ごとに違います。広告に出ている金利だけで比べると、団信を付けたときに順位が入れ替わることがあります。
同じ保障の団信を付けた状態で並べると、保障と金利の内容がいちばんよかったのが、わが家が借りた銀行でした。最後まで迷った銀行とは0.2%の差がありました。
団信をどこまで厚くするか(がんの保障だけにするか、さらに保障を足すか)は、借りる額と合わせて無料のFP相談で決めました。わが家が団信と生命保険をどう分けたかは、家を買う前に受けた無料FP相談の記事にまとめています。
4行を比べた結果
事前審査は、借りた銀行を含む3行に出しました。銀行名はすべて伏せています。
| 銀行 | 同じ団信を付けた金利 | 結果 |
|---|---|---|
| 借りた銀行 | 4行でいちばん低い | 借りることにした(ANAマイルの対象) |
| A銀行 | 借りた銀行より0.2%高い | 最後まで迷った |
| B銀行 | A銀行より高い | 金利が高く外した |
| C銀行 | A銀行より高い | 金利が高く外した |
④ 最後に「マイルの対象か」を確かめた
マイルのことを考えたのは、ここまで決まったあとです。事前審査の2日前、たまたまWeb広告で、住宅ローンでANAマイルが貯まるサービスがあると知りました。調べると、本命の銀行が対象の銀行に入っていました。
そこで不動産会社の担当者に、「マイルが貯まるサービスがありそうなので、使えますか」と聞きました。担当者は申請のしかたを知っていて、事前審査の申込画面のどの欄に何を入れればいいかを教えてくれました。
マイルがもらえる住宅ローンは2種類
ANAマイルがもらえる住宅ローンには、大きく分けて2つの入口があります。どちらも、ANAのグループ会社が銀行の代わりに申し込みを取り次ぐ形です(2026年10月時点)。
| 項目 | ANAの住宅ローン | ANAのマイル付き住宅ローン |
|---|---|---|
| 取り次ぐ会社 | ANAファシリティーズ | ANA X |
| 借りる銀行 | auじぶん銀行・りそな銀行・埼玉りそな銀行・SBI新生銀行 | ソニー銀行 |
| もらえるマイル | 借入額20万円につき100マイル | 借入額20万円につき100マイル(上限10万マイル) |
| 主な条件 | 「ANAの住宅ローン」のサイトから仮審査を申し込む。ANAマイレージクラブ会員であること | 借入時までに「ANAマイレージクラブ / Sony Bank WALLET」を持っていること |
出典:ANAファシリティーズのリリース(2026年9月)、ANAの住宅ローン、ソニー銀行(いずれも2026年10月確認)
ANAの住宅ローンでは、マイルは借入から2〜3か月後に積算されます。時期によってマイルが2倍になるキャンペーンもあり、2026年9月1日からも実施されていました。申し込む前に、公式サイトで実施中かどうかを確かめてみてください。
わが家の申し込み方は、公式で案内されている方法と違いました。公式は「ANAの住宅ローン」のサイトから仮審査を申し込む形ですが、わが家は借りた銀行の事前審査の画面から、不動産会社に指定された文字を入れて申請しています。入り方によって、マイルの扱いが違う可能性があります。不動産会社を通して申し込む人は、担当者と公式サイトの両方で確認してください。
マイルと金利差、どちらが大きい?
金利がほんの少し違うだけで、マイルの価値は消えます。借入額ごとに試算すると、次のとおりです。
| 借入額 | もらえるマイル(円換算) | 金利が0.01%高いと | 金利が0.2%高いと |
|---|---|---|---|
| 3,000万円 | 15,000マイル(約3万円) | 総返済額が約5.8万円多い | 約116万円多い |
| 4,000万円 | 20,000マイル(約4万円) | 約7.7万円多い | 約155万円多い |
| 5,000万円 | 25,000マイル(約5万円) | 約9.6万円多い | 約194万円多い |
試算の条件:35年・元利均等返済・金利0.8%がずっと変わらない場合との差。マイルは「借入額20万円につき100マイル」、1マイル=2円で換算。わが家の借入額ではありません。実際の金利と返済額は、銀行の条件や金利の動きで変わります。
マイルが2倍になるキャンペーンの時期でも、5,000万円で約10万円分です。0.05%の差(5,000万円・35年で約48万円)にも届きません。マイルは「金利も団信も同じくらいのときに、最後のひと押しにするもの」と考えるのがちょうどいいと思います。
マイルをもらいそびれないために、わが家がやったこと
わが家が一番伝えたいのは、マイルは自分から動かないともらえない、ということです。わが家の場合、担当者のほうから「マイルもつけられますよ」と言われることはありませんでした。
夫のひとこと
「住宅ローンでマイルが貯まるなんて、普通は考えない。自分から言わなかったら、必ずもらいそびれていたと思う」
- 事前審査の前に、対象の銀行か調べる:申し込みのあとでは間に合わないことがあります。わが家が気づいたのは事前審査の2日前で、ぎりぎりでした。
- 不動産会社の担当者に、自分から聞く:「マイルが貯まる住宅ローンがあるようですが、使えますか」の一言で十分でした。
- 申込画面のどの欄に何を入れるか確認する:わが家は担当者に指定された文字(「ANA」で始まるもの)を、借りた銀行の事前審査の画面に入れました。
- ANAマイレージクラブのお客様番号を手元に用意する:公式の案内では、仮審査の申し込み時点で10桁のお客様番号が必要で、番号を間違えるとマイルが積算されません。
指定された文字そのものは、申し込み方によって違う可能性があるので載せていません。担当者か公式サイトで確認してください。
届いたマイルの使い道(追記予定)
マイルは、次の家族旅行の特典航空券に使う予定です。届いたら、もらえたマイル数と、いつ届いたかをここに追記します。
マイルを特典航空券にするなら、予約の時期から逆算して貯めておくと慌てません。わが家の逆算のしかたは、ANAマイル交換の逆算早見表にまとめています。
まとめ:住宅ローンは金利と団信、マイルは最後のひと押し
- 住宅ローンは、同じ団信を付けた金利で比べた。借りた銀行が最も低く、次の銀行と0.2%差
- 候補はモゲチェックで出し、不動産会社の提案と照らし合わせた。かかったのは多くて30分
- 金利0.01%の差で、マイルの価値は消える。マイルは同じくらいの銀行で迷ったときのひと押し
- マイルは自分から動かないともらえない。事前審査の前に、担当者に聞く
- マイルはまだ届いていない。届いたら追記する
住宅ローンを比べるのが面倒に感じる人は、まず比較サービスで候補を出してみると、どこから手をつければいいかがわかります。
住宅ローンが決まったら、家族旅行の費用は日々の支払いで少しずつ貯めていけます。
次に読む記事
この記事を書いた人
みお|看護師ママ。仕事と育児で忙しくても、ふだんの支払いで家族旅行の費用を貯めています。
プロフィールと実績はこちら