本記事にはプロモーションが含まれます。
家を買う前に、無料のFP相談を3回受けました。結論から書くと、受けてよかったです。節約や保険の見直しで何万円得した、という話ではありません。「この家なら、年1回の家族旅行を続けながら返していける」と数字で確認できたことと、私たち夫婦が見落としていた保障に気づけたことが一番の収穫でした。
結論:家を買う前の3回の相談で、わかったこと
| 回 | 相談したこと | わかったこと |
|---|---|---|
| 1回目 | 家計と投資を見てもらい、ライフプランを作成 | 基本は今のままでOK。節約もしなくていいと言われた |
| 2回目 | 家はいくらまでなら無理なく返せるか | 「借りられる額」と「返せる額」は違った(わが家は上限の約8割)。金利上昇に備えて、さらに低い約7割で探した |
| 3回目 | 住宅ローンの団信と生命保険 | 夫の保障しか考えておらず、私の保障が抜けていた |
この記事は途中経過です。生命保険の最終決定と火災保険は次の面談で決めます。決まったら「追記」として、この記事に書き足します。
家を買う前にFP相談を受けようと思った理由
家を買う前にFP相談を受けたのは、「銀行が貸してくれる額」と「わが家が無理なく返せる額」は別ものだと思ったからです。
物件を探し始めた2025年7月ごろ、FP相談を言い出したのは夫でした。住宅ローンは何十年も払い続けるものです。銀行の事前審査では借りられる上限はわかりますが、その額で子育てや旅行を続けられるかまでは教えてくれません。
もうひとつ、今の家計と投資をプロに客観的に見てほしい、という気持ちもありました。自分たちでは「たぶん大丈夫」と思っていても、ほかの家庭と比べようがないからです。
相談先と、申し込みから当日まで
申し込んだのは「マネーフォワード お金の相談」です。家計簿アプリのマネーフォワードを使っていたので、入口として自然でした。担当者はプロフィールを見て私たちが選びました。
1回目のあと、具体的な投資の配分まで見てもらうために、担当者はそのままで、楽天証券と契約しているIFA(金融商品仲介業者)としての相談に切り替えてもらいました。わが家の投資口座が楽天証券だったためです。
担当者は、金融商品仲介業者に所属するアドバイザーです。この記事では、わかりやすさのため「FP」と書いています。
| 項目 | わが家の場合 |
|---|---|
| 形式 | オンライン |
| 時間 | 1回あたり約1時間(公式FAQの目安は1時間30分〜2時間ほど) |
| 担当者 | 3回とも同じ人 |
| 費用 | 0円 |
| 3回の時期 | 1回目・2回目は2025年8月、3回目は2026年8月 |
画面の前で主に話したのは夫です。3回目は子どもが生まれたあとで、私は0歳の子を見ながら横で聞いていました。オンラインなら、子どもが泣いたらいったん離れられるので、乳児がいる家庭には受けやすい形だと感じます。
投資の中身まで見てほしいなら、投資口座のある証券会社とつながる相談先を選ぶと話が早いです。わが家は最初の窓口のままでは配分の細かい話ができず、切り替えてもらいました。
1回目:家計を見てもらい、ライフプランを作ってもらった
1回目でわかったのは、「わが家の家計は基本このままでいい」ということでした。節約のアドバイスをもらうつもりで臨んだので、少し意外な結果です。
準備したもの
準備はほとんど要りませんでした。投資の状況は楽天証券の画面ですぐに見せられ、毎月の収支は家計簿アプリのマネーフォワードにつけていたからです。
- 投資口座の画面(何にいくら投資しているか)
- 家計簿アプリの月ごとの収支
- 加入している保険の内容(夫婦とも共済だけでした)
FPの講評と、私たちの受け止め
| FPの説明 | わが家の受け止め | |
|---|---|---|
| 家計全体 | 基本は今のままで問題ない | 「たぶん大丈夫」が「大丈夫」に変わり、安心できた |
| 削れる支出 | 貯蓄もできている。節約しすぎるとストレスになるので、この収支なら特に必要はない | 「もっと削れ」と言われる覚悟だったので拍子抜けした |
「節約しなくていい」と言われたのは、私にとって大きかったです。家を買うなら何かを削らないといけない、と思い込んでいたからです。今の暮らし方を続けたまま家を買えるかを確かめる、というのがこの後の相談の軸になりました。
2回目:家はいくらまでなら無理なく返せるか
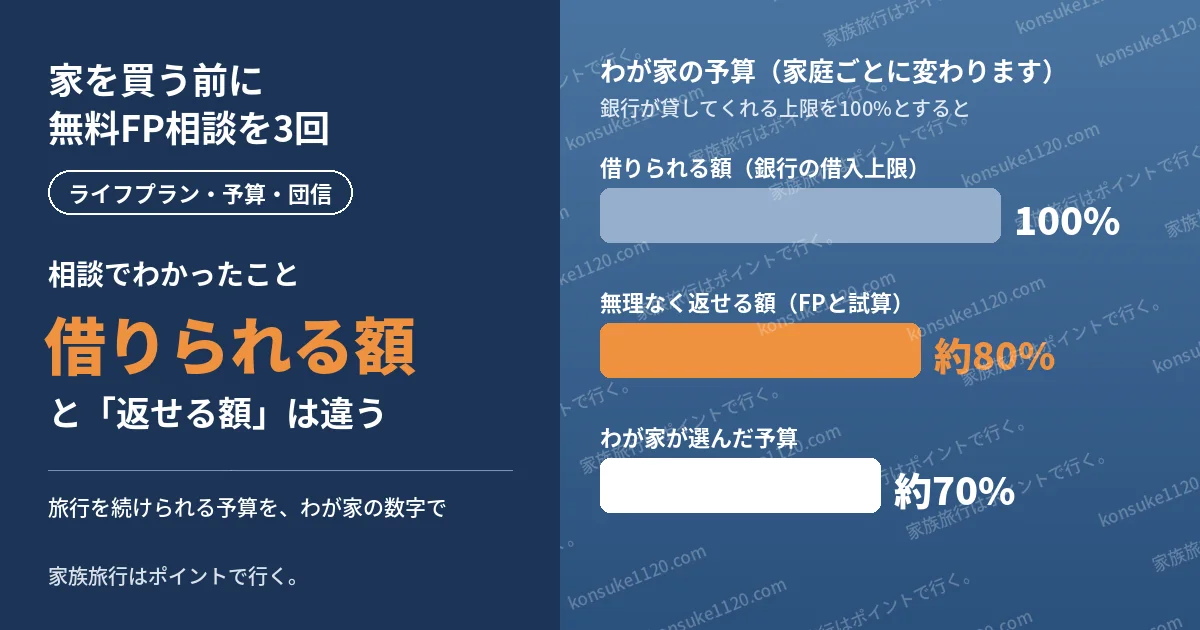
2回目は、この記事で一番伝えたい回です。予算の目安は1回目の講評でも出ていましたが、2回目で暮らし方の希望を入れて詳しく詰めました。一番の収穫は、「借りられる額」と「無理なく返せる額」が違うことを、わが家の数字で確かめられたことです。わが家の場合、FPと出した「無理なく返せる額」は、銀行が貸してくれる上限の約8割でした。私たちが最初に考えていた予算は約7割で、FPの目安よりさらに余裕のある額でした。
予算の出し方
FPは、最初に暮らし方の希望を聞き取ってから、ライフプランの中で予算を逆算しました。聞かれたのは次のようなことです。
- 車は欲しいか
- 子どもは何人の予定か
- 旅行にはどのくらい行きたいか
そのうえで、二つの条件を両方満たす額を出してもらいました。
- 手取りの1〜2割の貯蓄を、家を買ったあとも続けられること
- 毎月の返済が、月の手取りに対して無理のない割合に収まること
3つの予算を並べると
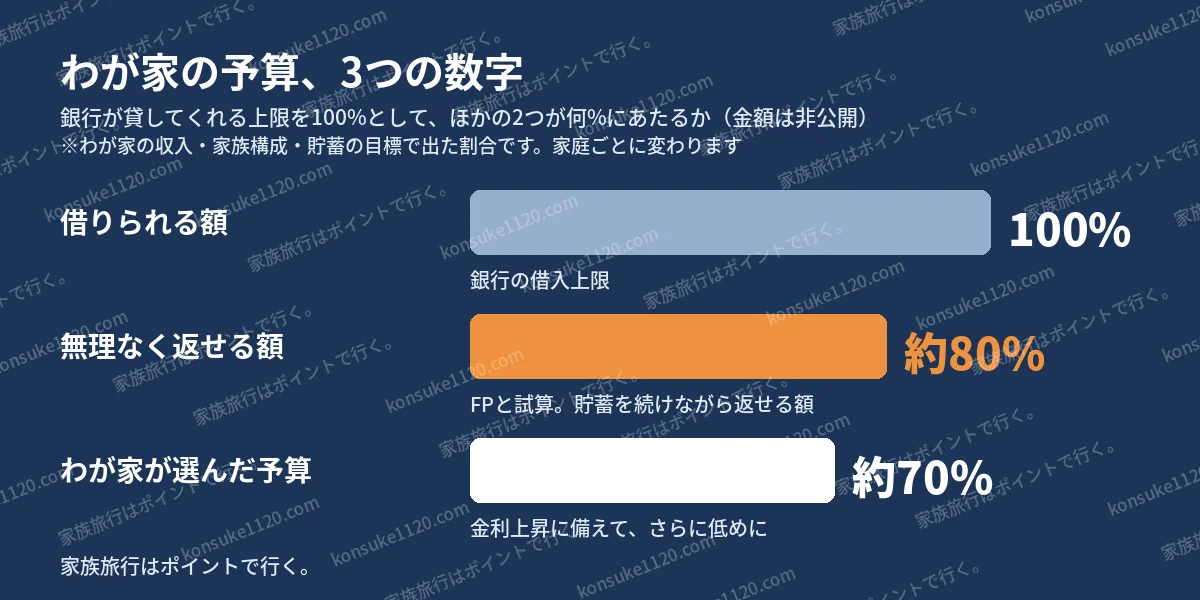
| 予算の種類 | 中身 | 銀行の上限を100%とすると |
|---|---|---|
| 借りられる額 | 銀行の借入上限 | 100% |
| 無理なく返せる額 | FPと試算。貯蓄を続けながら返せる額 | 約80% |
| わが家が選んだ予算 | 最初に夫婦で考えていた額。金利上昇に備えてそのまま | 約70% |
わが家の場合、上限いっぱいまで借りると、貯蓄を続ける余裕がなくなる計算でした。一方で、私たちの予算はそこからさらに一段低く、余裕を多めに残した額でした。
「約8割」はわが家の収入・支出・家族構成・貯蓄の目標で出た割合です。家庭によって、上限の半分でも厳しいこともあれば、上限近くまで問題ないこともあります。割合を目安にするのではなく、自分の家の数字で出してもらうことに意味がありました。
それでも、物件探しの予算は最初に決めたまま変えませんでした。これから金利が上がるかもしれないことを考えると、住宅ローンという固定費はできるだけ低く抑えておきたかったからです。「借りられる額」でも「返せる額」でもなく、その下に余裕を残した額で探す、というのがわが家の結論でした。
旅行は「現金で払う前提」で入れてもらった
ライフプランには、家族旅行を年1回・国内で入れてもらいました。このとき、マイルやポイントは考えず、旅費は全部現金で払う前提で試算しています。結果は「問題なくできそう」でした。
私はこの順番がよかったと思っています。ポイントやマイルは、制度が変わったり、貯まるペースが落ちたりすることがあります。それを当てにして予算を組むと、思ったほど貯まらなかった年に旅行をあきらめることになります。現金でも行ける予算をまず確保し、マイルとポイントはその上乗せにする。このブログで書いているやり方は、この相談が土台になっています。
わが家の考え方
年1回の国内旅行を現金で払っても成り立つ予算にする。そのうえで、ANAマイルやヒルトンのポイントで旅行の回数や宿のグレードを上乗せする。
投資の偏りも指摘された
この回では、投資の中身も見てもらいました。1回目のあとで楽天証券のIFAとしての相談に切り替えたので、配分まで具体的に見てもらえたからです。
FPの指摘は、全世界株式とS&P500の両方に投資していても、全世界株式の中身もアメリカの比率が高く、全体としてアメリカに偏っている、というものでした。考え方によってはリスクになる、という説明です。わが家はこの指摘を受けて、S&P500の比率を下げました。
夫のひとこと
「自分では2本に分けて分散したつもりだった。中身まで見ると、ほぼアメリカ。言われるまで気づかなかったです」
3回目:住宅ローンの団信と、生命保険まわり
3回目で一番の気づきは、「生命保険は夫の分だけ考えていて、私の分が抜けていた」ことです。保険料が安くなった、という話ではありませんが、3回の中でいちばん受けてよかったと感じた回でした。
相談した時点の状況
住宅ローンはすでに決めていて、夫婦の収入を合わせて借りる「収入合算」で、夫が主な名義人です。保険は、それまで夫婦とも共済だけでした。この回は、ローンに付ける団信(団体信用生命保険)の内容を先に決め、それに合わせて生命保険をどうするかを相談しました。
団信は、ローンを借りた人が亡くなったり所定の障害状態になったりしたとき、残りのローンが保険金で返される保険です(参考:住信SBIネット銀行 フラット35の団信)。
漏れていたのは「私の保障」
FPに指摘されて初めて気づいたのが、私の保障です。収入合算では、団信に入れるのは一般にどちらか一人です(参考:みずほ銀行 収入合算の解説)。わが家の場合、団信で守られるのは主な名義人の夫だけです。
でも、返済は私の収入も合わせた前提で組んでいます。私に何かあれば、ローンはそのまま残り、収入だけが減ります。FPからは、私の保障を厚くしておく必要がある、と説明されました。
みおのひとこと
「夫に何かあったときのことしか考えていませんでした。共働きでローンを組むなら、両方の保障を見ないといけないんですね。ここは本当に相談してよかったところです」
収入合算のほかに、夫婦それぞれが借りるペアローンや、夫婦2人を対象にする団信がある商品もあります。どの形で借りるかで、団信で守られる人が変わります。借りる前に金融機関で確認してください。
団信を厚くするか、生命保険でカバーするか
団信はがんの保障がついたタイプに決めました。迷ったのは、その上にさらに保障を足すかどうかです(7大疾病の保障や、働けなくなったときの保障など)。
わが家が検討した銀行では、団信の保障を厚くすると、金利が0.2%ほど上乗せになる設定でした。上乗せ幅は金融機関や商品によって違います。
FPの説明は「団信と生命保険で、保障が重ならないように考えることが大切」というものでした。わが家は、これから金利が上がる可能性も考えて、金利を上乗せするより、足りない分を生命保険でカバーすることを選びました。
確認できた保障・まだ決めていない保障(途中経過)
| 保障 | 状況(2026年10月時点) |
|---|---|
| 団信(がんの保障つき) | 決定 |
| 夫の生命保険・収入保障 | おおよそ決定。次の面談で最終決定 |
| 私の生命保険 | おおよそ決定。次の面談で最終決定 |
| 火災保険 | 次の面談で相談 |
ここに書いたのは、わが家の家族構成とローンの組み方での判断です。どの保障が必要かは家庭によって違うので、同じ形がよいとは限りません。
住宅ローンを比べるときに使ったもの
わが家は、住宅ローンの比較サービス「モゲチェック」で候補の金融機関を比べ、金利が低いほうに決めました。条件を入力すると、わが家に合う銀行を教えてくれるので、自分で各銀行のサイトを回るよりずっと楽でした。
モゲチェックは、条件を入れると、どの金融機関でどんな条件になりそうかを一覧で比べられます。これから住宅ローンを選ぶ人は、銀行のサイトを回る前に一度試してみると、比べる手間がかなり減ると思います。
下のリンクは、わが家も使ったモゲチェックの広告です。わが家が使ったときは、広告ではなく公式サイトから直接申し込んでいます。
「しつこい勧誘はあった?」無料FP相談の仕組みと断り方
勧誘で嫌な思いをしたことは、3回を通して一度もありませんでした。ただ、無料のFP相談は、相談料ではなく保険などの契約から収入を得る仕組みです。そのうえで判断することが大切だと思います。
わが家が受けた提案
3回目のあと、生命保険の具体的な提案がありました。提案されたのは1社の商品だけです。保障の内容にも保険料にも納得できたので、断らずに検討を進めています。
面談の日程は、こちらから連絡しない限り、向こうから連絡は来ません。催促がなく、自分たちのペースで進められたのはありがたかったです。
無料で相談できる仕組み
マネーフォワード お金の相談の公式FAQでは、相談料が無料なのは、保険や金融商品を案内して契約になった場合の手数料で運営しているため、と説明されています。同じページには、強引な勧誘はしないこと、不要なら断ってよいことも書かれています(公式FAQ、2026年10月16日確認)。
正直に書くと、提案を受けたときに手数料についての説明は特にありませんでした。私たちは結果に満足していますが、これから受ける人には次の2つをおすすめします。
- 比べたい人は、最初から「複数社の案を見たい」と伝える
- 提案は、その場で決めずに持ち帰ってよい。合わなければ断ってよい
家計全体を、別のFPにも見てもらいたい人は、何度でも無料で相談できるサービスもあります。
相談先と広告掲載先は別です。わが家が相談したのはマネーフォワード お金の相談で、オールアバウトの「ALLABOUT家計相談所」はまだ利用していません。
3回受けてわかった、相談前に準備しておくこと
振り返ると、準備で一番大事なのは書類より「どこまで相談したいか」を決めておくことでした。私たちは資産運用の相談のつもりで始めましたが、結果的には住宅予算、団信、生命保険、火災保険まで相談しています。最初から家計全体の相談のつもりで行けば、1回目の質問も変わっていたと思います(どこまで見てもらえるかはFPによります)。
| 回 | テーマ | 用意しておくもの | 聞いておくとよいこと |
|---|---|---|---|
| 1回目 | 家計とライフプラン | 家計簿アプリの収支、投資口座の画面、加入中の保険・共済の内容 | 今の家計で直すところはあるか、投資に偏りはないか |
| 2回目 | 家の予算 | 車・子どもの人数・旅行の頻度など暮らし方の希望 | 銀行の上限ではなく、貯蓄を続けながら返せる額はいくらか |
| 3回目 | 団信と保険 | ローンの組み方(単独・収入合算・ペアローン)、団信の候補 | 団信と生命保険で重なる保障・抜けている保障はないか |
みおのひとこと
「大きい買い物をする前に、1回は相談するといいと思います。自分たちが考えていること以外に、いいアドバイスがあるかもしれません」
これから相談先を探すなら
相談先は、自分が何を見てほしいかで選ぶのがおすすめです。わが家が使った相談先と、このブログで紹介しているALLABOUT家計相談所を、公式に書かれている事実だけで並べました。どちらがよいかの評価ではありません。
| 項目 | マネーフォワード お金の相談(わが家が利用) | ALLABOUT家計相談所(未利用) |
|---|---|---|
| 相談料 | 無料 | 何度でも無料 |
| 相談方法 | オンライン(わが家の場合) | オンライン・対面(カフェ・ファミレス・自宅訪問) |
| 相談する人 | 金融商品仲介業者に所属するアドバイザー | 提携FP(全員AFP以上またはFP技能士) |
| 無料の仕組み | 保険・金融商品の契約時の手数料 | 提携金融機関からの手数料 |
| わが家の利用 | 3回 | なし |
出典:マネーフォワード お金の相談 FAQ、ファイナンシャルアドバイザーについて、オールアバウトのリリース(いずれも2026年10月確認)
どちらも無料なのは、保険などの契約から収入を得ているからです。提案は持ち帰って考え、合わなければ断って大丈夫です。
相談先と広告掲載先は別です。ALLABOUT家計相談所は、わが家はまだ利用していません。利用したら、この記事に体験を追記します。
申し込むときは、面談の時間を60分ほど確保しておくことと、オンラインの場合はカメラをオンにして受けることを想定しておくとスムーズです。予約は平日・土日祝とも9時〜23時の枠から選べます。
まとめ:家を買う前の3回の相談でわかったこと
- 1回目:家計は基本このままでOK。無理な節約はしなくていいと言われた
- 2回目:「借りられる額」と「無理なく返せる額」は違った(わが家は上限の約8割。割合は家庭ごとに変わる)。年1回の国内旅行を現金で払っても成り立つ。わが家は金利上昇に備えて約7割のまま探した。投資のアメリカ偏りも見直した
- 3回目:収入合算で借りたのに、私の保障が抜けていた。団信を厚くするより、生命保険でカバーすることを選んだ
- 勧誘:催促はなし。提案は1社の商品で、内容に納得して検討中
生命保険の最終決定と火災保険は、次の面談で決めます。決まったら追記します。
家の予算に旅行を現金で入れておくと、マイルやポイントは「上乗せ」として気楽に貯められます。わが家が日々の出費をどうポイントに変えているかは、次の記事にまとめています。
次に読む記事
この記事を書いた人
みお|看護師ママ。仕事と育児で忙しくても、ふだんの支払いで家族旅行の費用を貯めています。
プロフィールと実績はこちら