本記事にはプロモーションが含まれます。
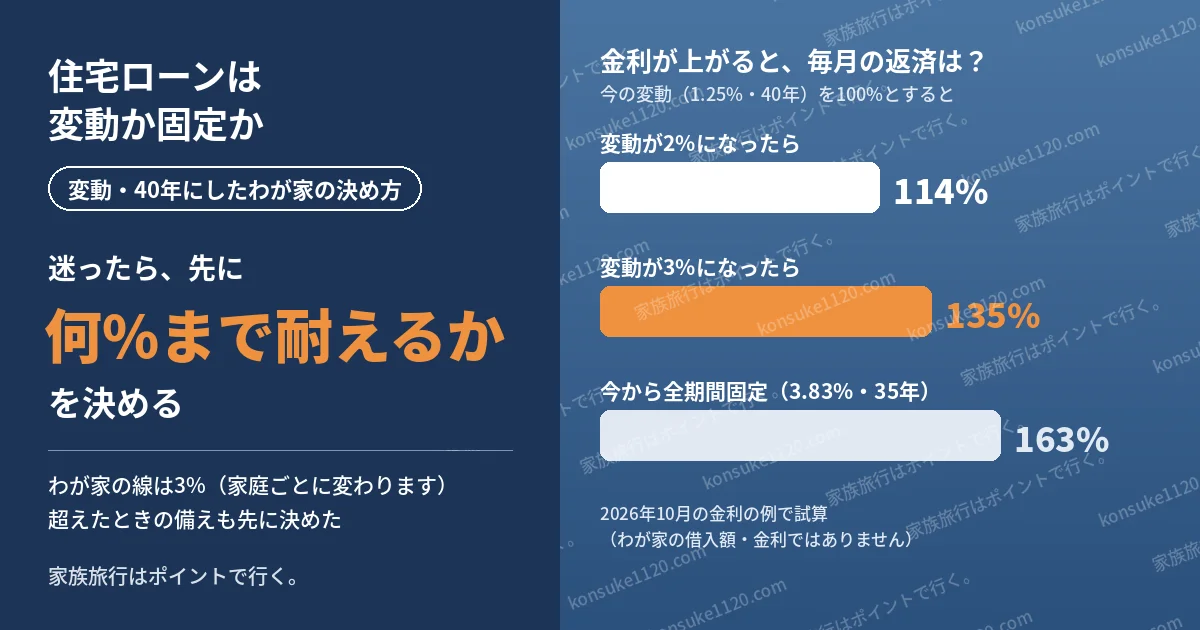
住宅ローンを変動にするか固定にするか、わが家は固定とはほとんど比べずに変動に決めました。期間は40年、頭金はなしです。決め手になったのは、変動と固定のどちらが得かという予想ではありません。「金利が何%まで上がっても、家計が回るか」を先に決めたことです。わが家の場合、その線は3%でした。
結論:わが家が決めたこと
| 決めたこと | わが家の答え | 理由 |
|---|---|---|
| 金利タイプ | 変動 | 固定の金利は変動の約3倍。変動が3%まで上がっても、今から固定にするより毎月の返済は低い計算だった |
| 返済期間 | 40年 | 返済を手取りの20%以内に収めたかった。35年では収まらなかった |
| 頭金 | なし(諸費用もローン) | 手元のお金を残し、投資を続けたかった |
| 耐えられる線 | 金利3% | 3%でも返済は手取りの約25%。節約の余地があり、収入も少しは上がる見込み |
| 超えたときの備え | 家族旅行の予算を0にしておく | 旅費をポイントとマイルでまかない、現金で払わなくて済むようにしている |
借入額・物件価格・年収と、借りた銀行の名前は書いていません。金利は2026年10月時点です。融資の実行は2027年1月の予定で、実行後に実際の金利を追記します。
結論:変動か固定かより先に「何%まで耐えられるか」を決めた
変動か固定かで迷ったら、先に「金利が何%まで上がっても払えるか」を決めるのがよい、というのがわが家の考えです。
理由は、金利がこの先どうなるかは誰にもわからないからです。私たちにもわかりません。わからないものを当てにいくより、「ここまでなら大丈夫」という線を先に決めて、線を超えたら何をするかまで決めておくほうが、ニュースのたびに慌てずにすみます。
わが家は、変動金利が3%になっても家計が回るように借りました。3%というのは「上がっても3%までだろう」という予想ではありません。「3%までは耐えられる計画にした」という備えです。
実は、わが家は借りる前から金利が上がっています。本審査が通ったときの変動金利は0.95%でした。融資の実行(実際にお金を借りる日)は2027年1月で、変動金利は実行したときの金利で決まります。2026年10月の時点で、その変動金利はもう1.20%と、0.25%上がっています。
わが家の実際
「審査が通ったときは0.95%でした。借りる前から上がっています」
わが家が変動に決めるまで
金利タイプを先に決めてから、銀行を比べた
わが家は、金利タイプを先に決めてから銀行を探しました。ローンを組むときに決めていたのは、金利タイプと頭金だけです。銀行は、比較サービスで候補を出して、同じ団信を付けた金利で並べて選びました。その順番は住宅ローンでANAマイルがもらえるのは得?の記事に書いています。
夫婦で話して変動がよさそうになり、FP相談で確かめた
最初は夫婦の話し合いでした。固定は金利が高く、毎月の返済がかなり増えます。それなら変動がよさそう、という話になりました。
そのうえで、家を買う前に受けた無料のFP相談で、変動で問題ないかを確かめて、ここで変動に決めました。相談で何を確認したかは、家を買う前に無料FP相談を3回受けた記事にまとめています。
不動産会社には「変動一択」と伝えた
物件の相談をするときには、不動産会社の担当者に「金利は変動一択です」と伝えました。金利タイプは、それまでに夫婦の話し合いとFP相談で決めていたからです。
2026年10月の金利で並べると:変動と固定の差
この1年で、変動も固定も上がった
日本銀行は2026年に入って6月と9月に政策金利を引き上げ、9月に1.25%程度になりました。変動金利はこの動きを受けやすく、10月に変動金利を上げた大手銀行もあります。固定金利も上がっていて、フラット35の10月の最低金利(返済期間21年以上35年以下)は3.83%と、今の制度になってから最も高い水準です。
| 主要銀行の例(2026年10月・新規) | 変動 | 10年固定 |
|---|---|---|
| 三菱UFJ銀行 | 1.195% | 3.750% |
| みずほ銀行 | 1.275% | 3.600% |
| フラット35(全期間固定) | ― | 3.83%(最低金利) |
各行の最も低い金利の例で、団信や手数料の条件で変わります。わが家が借りた銀行がこの表にあるかどうかは書いていません。出典:ダイヤモンド不動産研究所(2026年10月2日)、共同通信(2026年10月1日)(いずれも2026年10月確認)
毎月の返済で比べると
金利の差は、毎月の返済にするとはっきりします。1,000万円あたりで比べました。
| 借り方(1,000万円あたり) | 毎月の返済 | 変動・40年を100%とすると |
|---|---|---|
| 変動1.25%・40年 | 約26,500円 | 100% |
| 変動1.25%・35年 | 約29,400円 | 111% |
| 10年固定3.60〜3.75%・40年 | 約39,300〜40,300円 | 149〜152% |
| 全期間固定3.83%・35年(フラット35) | 約43,300円 | 163% |
試算の条件:元利均等返済・ボーナス払いなし。その金利が最後まで続いた場合です(10年固定は、11年目以降も同じ金利が続いた場合)。
今の金利のままなら、固定にすると毎月の返済は変動の約1.5〜1.6倍になります。
金利は銀行や団信の条件によって違います。借りる前に、自分の条件で今の金利を比べ直しておくと安心です。
金利が上がると返済はどれくらい増える?3%までの試算
変動金利が上がったとき、毎月の返済がどれくらい増えるかを試算しました。
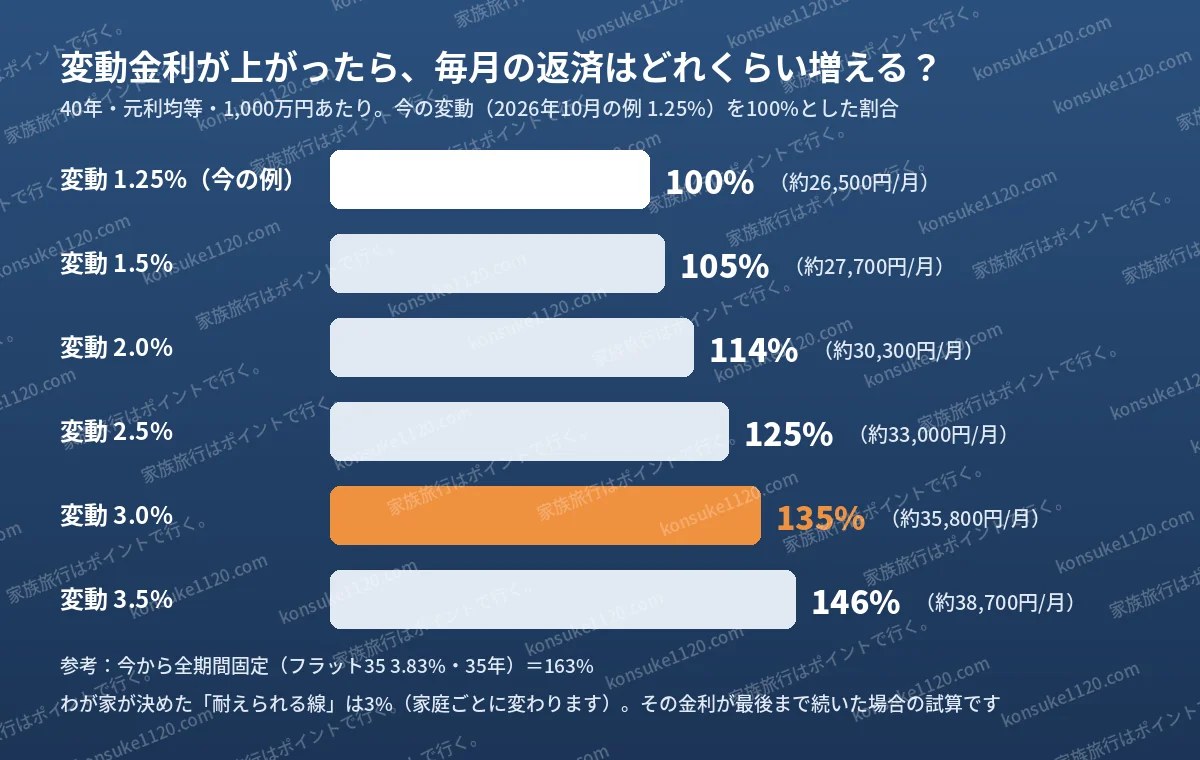
| 変動金利(40年) | 毎月の返済(1,000万円あたり) | 今(1.25%)を100%とすると |
|---|---|---|
| 1.25%(2026年10月の例) | 約26,500円 | 100% |
| 1.5% | 約27,700円 | 105% |
| 2.0% | 約30,300円 | 114% |
| 2.5% | 約33,000円 | 125% |
| 3.0% | 約35,800円 | 135% |
| 3.5% | 約38,700円 | 146% |
試算の条件:元利均等返済・ボーナス払いなし・借入1,000万円あたり。その金利が最後まで続いた場合の毎月の返済です。わが家の借入額ではありません。
変動が3%まで上がっても、毎月の返済は今の約1.35倍です。今から全期間固定で借りる場合(約1.6倍)より低い計算になります。ただ、金利がいつ、どの順番で上がるかで総返済額は変わるので、「変動のほうが得」とは言い切れません。わが家の目安として見てください。
5年ルールと125%ルールと、未払利息の注意
変動金利には、金利が上がっても返済額がすぐには増えないしくみを持つ銀行があります。
- 5年ルール:金利が上がっても、毎月の返済額は5年間変わらない
- 125%ルール:5年後に返済額が増えるときも、それまでの1.25倍までに抑える
ありがたいしくみに見えますが、返済額が変わらないあいだも、利息は上がった金利でかかっています。返済のうち利息に回る分が増えて、元金が減りにくくなります。金利が大きく上がると、利息を返済額で払いきれず、「未払利息」として残ることもあります。返済額が急に増えないだけで、払う総額が減るわけではありません。
このルールがあるかどうかは銀行ごとに違い、ない銀行もあります。わが家は契約前に自分たちで調べて知っていました。銀行や不動産会社から説明されることはありませんでしたが、知っていたので困りませんでした。借りる前に、商品説明書で確かめておくと安心です。
わが家の線は3%:予想ではなく「耐えられる計画」にした
3%にした理由:今の家計と将来の収入を厳しめに見積もった
3%という線は、シミュレーションサイトで試算して出しました。わが家の返済は、今の金利で手取りの2割弱です。上の表のとおり、3%になると返済は今の約1.35倍なので、手取りの約25%になります。
それでも大丈夫と考えた理由は3つです。
- 節約できる余地が、まだある
- 年収は、今より多少は上がる見込みがある
- 最悪のときは売却する(売れる立地を選んで買った)
借入額をどう決めたか、返済を手取りの何%に収めたかは、別の記事でまとめる予定です。
繰上返済も固定への切り替えも、今は決めていない
繰上返済は、様子を見ながら決めるつもりです。固定に変えることも、今は考えていません。今の固定金利は、変動が3%になったとき以上に毎月の返済が高くなる水準なので、今から動いても安心が買えるわけではないと考えています。
家族旅行の予算を0にしておく
3%を超えたときに一番助かるのは、家族の手取りが上がっていることです。ただ、それは期待でしかありません。だからわが家は、それまでに「家族旅行の予算を0にできる」ように、今から動いています。
具体的には、ふだんの支払いで貯めたポイントとマイルで、飛行機とホテルをまかなう方法です。旅費を現金で払わなくて済めば、返済が増えても旅行をあきらめずにすみます。わが家の分け方はヒルトンポイントとANAマイルの使い分けの記事に、0歳児連れの沖縄旅行で特典航空券を取った例はANA特典航空券の記事に書いています。
ただし、旅行の予算を0にしても、増えた返済をすべて埋められるわけではありません。本当の備えは、借りる額を抑えたことと、手元に残したお金のほうです。旅行の予算を0にするのは、「返済が増えても家族旅行はあきらめない」ための備えだと考えています。
わが家の戦略の弱いところ
この決め方にも、弱いところがあります。自分たちでわかっているところと、どうするかを並べておきます。
| 弱いところ | わが家はこうする |
|---|---|
| 3%までの途中に、動き出す合図がない | 2%台になったら、投資の中身と借り換えを見直し始める |
| 旅行の予算を0にしても、増えた返済の一部しか埋まらない | 旅行のほかに削るもの(サブスク、外食費の一部)も決めておく |
| 金利が上がる時期と、収入が下がる時期(2人目の育休、もし時短勤務にした場合、将来の働き方の変化など)が重なるかもしれない | 特別な手はまだ決めていない。貯蓄で乗り切る |
3つ目は、正直まだ答えがありません。弱いところがあるとわかったうえで、変動を選んでいます。
40年にした理由と、35年との差
40年にしたのは、毎月の返済を手取りの20%以内に収めたかったからです。35年でも計算しましたが、20%に収まりませんでした。
| 返済期間(金利1.25%・1,000万円あたり) | 毎月の返済 | 総返済額 |
|---|---|---|
| 40年 | 約26,500円 | 約1,271万円 |
| 35年 | 約29,400円(40年の約1.11倍) | 約1,235万円 |
40年にすると、総返済額は35年より約3%多くなります。そのかわり、毎月の返済は約1割軽くなります。わが家は総額の少なさより、毎月の余裕を優先しました。繰上返済で期間を縮めるかどうかは、あとから決められます。
頭金なし・諸費用もローンにした理由
頭金は入れていません。手付金は現金で払いましたが、登記や手数料などの諸費用もローンに入れました。理由は、手元のお金を残して、投資を続けたかったからです。投資の利回りのほうが、ローンの金利より高いと考えました。
頭金なしにする前に知っておきたいこと
- 投資には元本保証がなく、利回りがローンの金利を上回る保証もありません
- 金利が上がる時期と、株価が下がる時期が重なることもあります
- 住宅ローン控除の控除率は0.7%(2026〜2030年の入居が対象)で、2026年10月の変動金利(1.2%前後)はこれを上回っています。「控除があるから借りておくほうが得」とは、今は言いにくくなっています(国土交通省、2026年10月確認)
頭金を入れるかどうかは、手元にいくら残しておきたいかと合わせて決めるのがよいと思います。
みおのひとこと:ローンを組むこと自体が不安だった
正直に書くと、ローンを組むこと自体がすごく不安でした。そのうえ、ちょうど金利が上がっている時期で、この先どうなるかわからないことも不安でした。
それでも決められたのは、今の家計と将来の収入を厳しめに見積もって、無理のない範囲で借りたからです。最悪のときは売れる場所を選んだので、大丈夫だと思っています。
これから決める人へ:3つの当てはめチェック
- 今の金利で、毎月の返済は手取りの何%か
- 3%になったら何%になるか(40年なら、今の返済を約1.35倍してみる)
- 線を超えたとき、収入が下がる時期と重なったとき、家計のどこを削るかを先に決めておく
たとえば今の返済が手取りの20%なら、3%で約27%になります。この数字を見て「まだ大丈夫」と思えるかどうかが、変動を選ぶかどうかの分かれ目だと思います。
計算の前に、そもそも今の金利がいくらかを確かめておくと、数字がぶれません。
まとめ:線を先に決めておけば、ニュースのたびに慌てない
- 変動か固定かより先に、何%まで耐えられるかを決めた。わが家の線は3%
- 変動が3%になっても、毎月の返済は今の約1.35倍。今から固定にするより低い計算
- 5年ルール・125%ルールは返済額の増え方を抑えるだけで、利息は減らない
- 40年にしたのは、返済を手取りの20%以内に収めるため
- 超えたときの備えは、旅行の予算を0にしておくこと。ただし本当の備えは、借りる額と手元のお金
返済が増えても家族旅行をあきらめないために、旅費はふだんの支払いで貯めたポイントとマイルでまかなっています。
次に読む記事
この記事を書いた人
みお|看護師ママ。仕事と育児で忙しくても、ふだんの支払いで家族旅行の費用を貯めています。
プロフィールと実績はこちら