本記事にはプロモーションが含まれます。
住宅ローンの借入額は、銀行が「ここまで貸せます」と出してくれた額の約7割にしました。決め方はシンプルで、先に「年1回の家族旅行と毎月の貯蓄は削らない」と決め、住宅にかかるお金を今の2人の手取りの20%以下(私が時短勤務になっても25%以下)に収まるよう逆算しました。
この記事では、その計算の手順を4つのステップに分けて書きます。借入額・年収・物件の価格は書いていませんが、割合と仮の例で、自分の家に当てはめられるようにしています。
結論:わが家の借入額の決め方
| 項目 | わが家の決め方 |
|---|---|
| 住居費の上限 | 今の2人の手取りの20%以下(時短のときの手取りで25%以下) |
| 住居費に入れたもの | ローンの返済(団信の上乗せ金利込み)、固定資産税、保険、修繕の積立 |
| 入れなかったもの | ボーナス払い、育休中の収入の減り、ポイント・マイル |
| 先に残したもの | 年1回の国内旅行(移動費と食費で1回10〜15万円)と毎月の貯蓄 |
| 結果 | 銀行の「借りられる額」の約7割 |
割合はわが家の線で、正解というわけではありません。家族の人数や働き方、ほかの固定費で変わります。
結論:わが家は「借りられる額」の約7割にした
借入額は、銀行の上限ではなく「毎月いくらなら旅行と貯蓄を削らずに払えるか」から決めるのがいい、というのがわが家の結論です。
銀行が出した「借りられる額」は、わが家の予算よりずっと大きな額でした。でも、その額は「この年収なら返せるはず」という銀行側の見方で、わが家が旅行に行けるかどうかまでは見てくれていません。
だから順番を逆にしました。先に残したいもの(旅行と貯蓄)を決めて、残りで払える返済額を出し、そこから借入額に戻しました。結果は銀行の上限の約7割です。そのあと無料のFP相談でライフプランを作ってもらい、旅行と貯蓄が続くかを確かめました。
銀行の「借りられる額」をそのまま信じなかった理由
銀行の上限は「額面の年収」で見た審査の上限
銀行が出す「借りられる額」は、返済負担率という割合で決まります。年収に対して、年間の返済額が何%までなら貸せるか、という基準です。
たとえば住宅金融支援機構のフラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準です(フラット35公式「ご利用条件」、2026年10月確認)。ここで使う年収は、税金や社会保険料が引かれる前の「額面」です。民間の銀行も、割合や計算に使う金利は違いますが、額面の年収をもとに上限を出すのが一般的です。
手取りで見ると、同じ返済でも重さが変わる
毎月の生活で使えるのは、額面ではなく手取りです。同じ返済額でも、手取りで見ると割合はぐっと大きくなります。仮の共働き夫婦で比べると、次のとおりです。
| 見方 | 計算のもと | 割合 | 毎月の返済の上限 |
|---|---|---|---|
| 審査の上限(額面で見る) | 額面の年収800万円 | 35% | 約23万円 |
| わが家の線(手取りで見る) | 手取りの年収620万円 | 20% | 約10万円 |
仮の例です(夫婦の額面年収の合計800万円、手取りはその約8割弱として計算)。わが家の年収ではありません。実際の審査では、適用金利より高い「審査金利」で計算する銀行も多く、借りられる額はこの表どおりにはなりません。
同じ夫婦でも、審査の上限と手取りの20%では、毎月の返済額に倍以上の差があります。上限いっぱいに借りると、この差の分だけ、ふだんの生活から削ることになります。
上限いっぱいだと、真っ先に削られるのは旅行だと思った
予算を上限まで上げなかった理由は2つあります。ひとつは、この先の利上げが心配だったこと。もうひとつは、住宅のような固定費は低いほうがいいと考えていたことです。
みおのひとこと
「上限まで借りたら、毎月の返済で精一杯になって、旅行は『今年はやめておこう』が続きそうだと思いました」
わが家の逆算の手順(4ステップ)
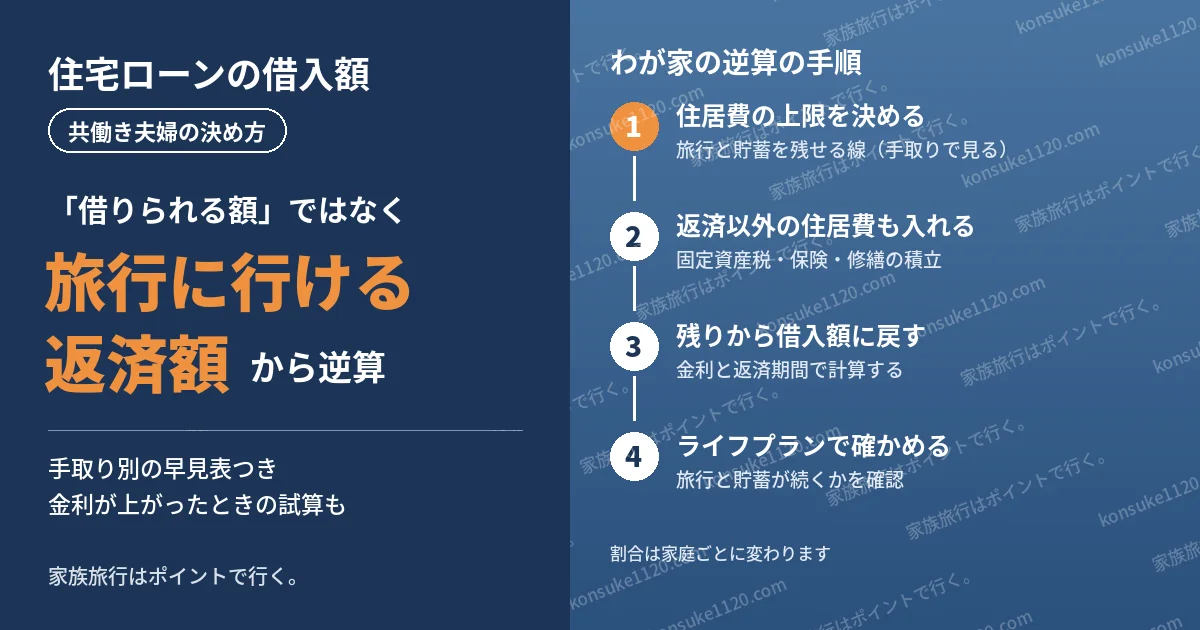
わが家がやったのは、次の4つです。
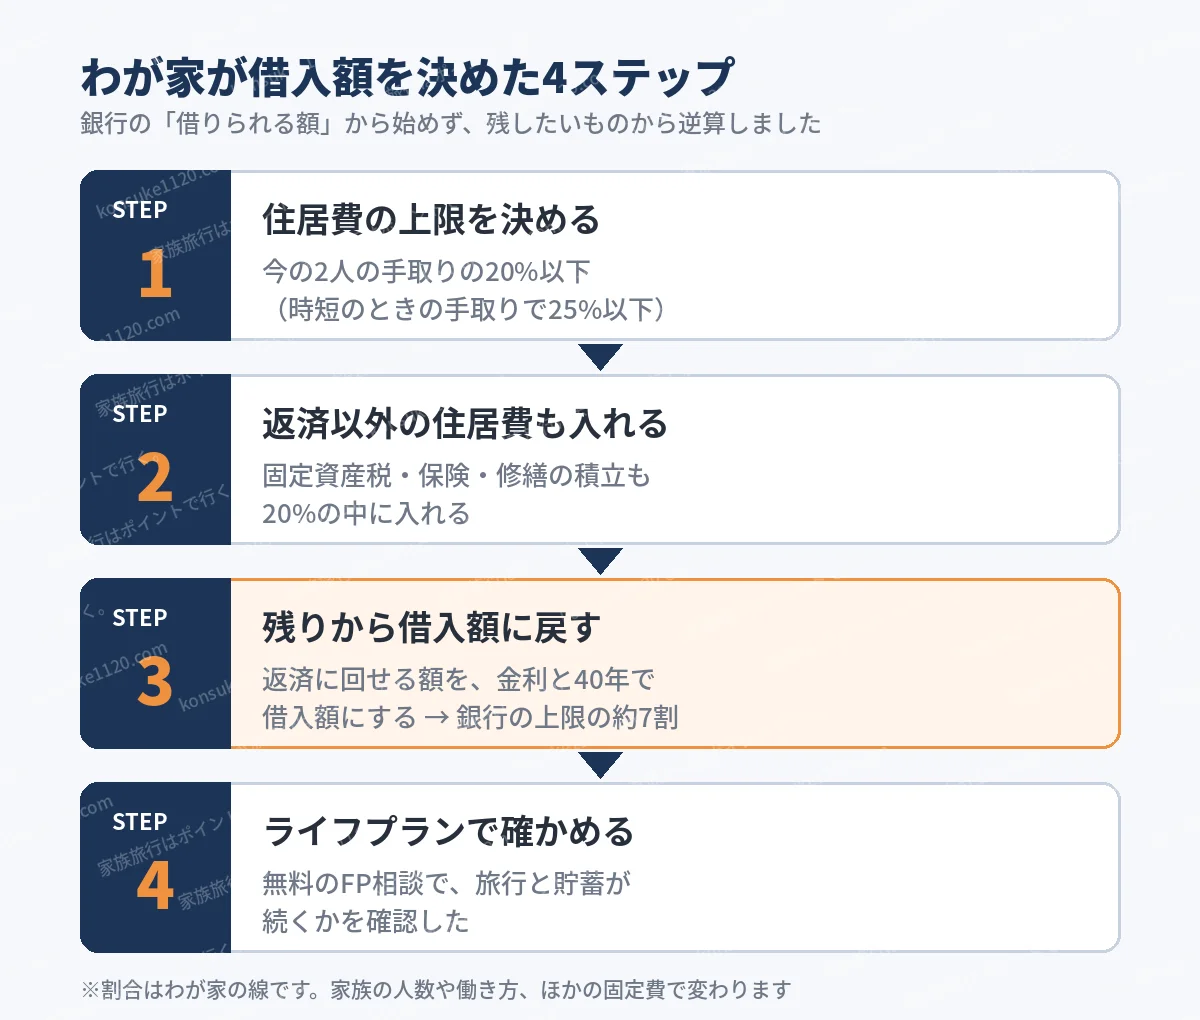
ステップ1 住居費の上限を「今の2人の手取りの20%」に決めた
最初に決めたのは、住宅にかかるお金の上限です。わが家は「今の2人の手取りの合計の20%以下」にしました。私が時短勤務になったときのことも考えて、そのときの世帯の手取りで見ても25%以下に収まるようにしています。
この線にしたのは、残りで貯蓄と旅行を削らずに済むからです。わが家は毎月、手取りの10〜20%を貯蓄に回しています。そのうえで、年1回は国内で家族旅行に行きたい。移動費と現地の食費などで、1回10〜15万円を見込んでいます。
旅行の予算は、ポイントやマイルを使わない「現金で払う前提」で考えました。ポイントやマイルが使えた分は、上乗せと考えています。ホテルのポイントとANAマイルの使い分けは、ヒルトンポイントとANAマイルの使い分けの記事に書いています。
- 住居費の上限=今の2人の手取りの20%(時短のときの手取りで25%)
- 先に残したもの=毎月の貯蓄(手取りの10〜20%)と、年1回の家族旅行(1回10〜15万円)
ステップ2 20%の中に、返済以外の住居費も入れた
次に気をつけたのが、20%に何を入れるかです。家を持つと、ローンの返済のほかにもお金がかかります。わが家は、次のものをすべて20%(時短のときは25%)の中に入れました。
| 住居費に入れたもの | 入れ方 |
|---|---|
| ローンの毎月の返済 | 団信(団体信用生命保険)の保障を厚くした分の上乗せ金利も込みで計算 |
| 固定資産税 | 年額を12で割って、毎月の額にした |
| 保険 | 火災保険などを毎月の額にした |
| 修繕の積立 | 将来の外壁や設備の修理に備えて、毎月積み立てる額 |
マンションなら管理費や修繕積立金がここに入ります。一戸建てには管理費がない分、修繕のお金は自分で積み立てる必要があります。返済だけで20%を使い切ると、これらが枠からはみ出してしまいます。
ステップ3 住居費の枠から、借入額に戻した
20%の枠から、返済以外の住居費(固定資産税・保険・修繕の積立)を引いた残りが、毎月の返済に回せる額です。この返済額を、金利と返済期間(わが家は40年)で借入額に戻しました。
計算してみると、銀行の上限の約7割でした。わが家の最初の予算は、先に額を決めてあとから確かめたのではなく、この「手取りの20%」から逆算して出しています。
ステップ4 FPのライフプランで、旅行と貯蓄が続くか確かめた
最後に、無料のFP相談でライフプランを作ってもらい、この額で旅行と貯蓄が続くかを確かめました。FPと出した額は銀行の上限の約8割で、わが家の予算の約7割はその内側に収まっていました。
FP相談のときは、夫ひとりの収入では都内で家を買えず、2人の収入を合わせて借りられるかもまだわからない段階でした。そこで、選べる家の幅を広げるために、夫婦それぞれが借りる「ペアローン」を前提に試算してもらっています。実際の契約は、2人の収入を合わせて1本のローンを組む「収入合算」にしました。
FP相談を3回受けて、何を確認したかは家を買う前に受けた無料FP相談の記事にまとめています。
金利が上がったら、手取りの何%になる?
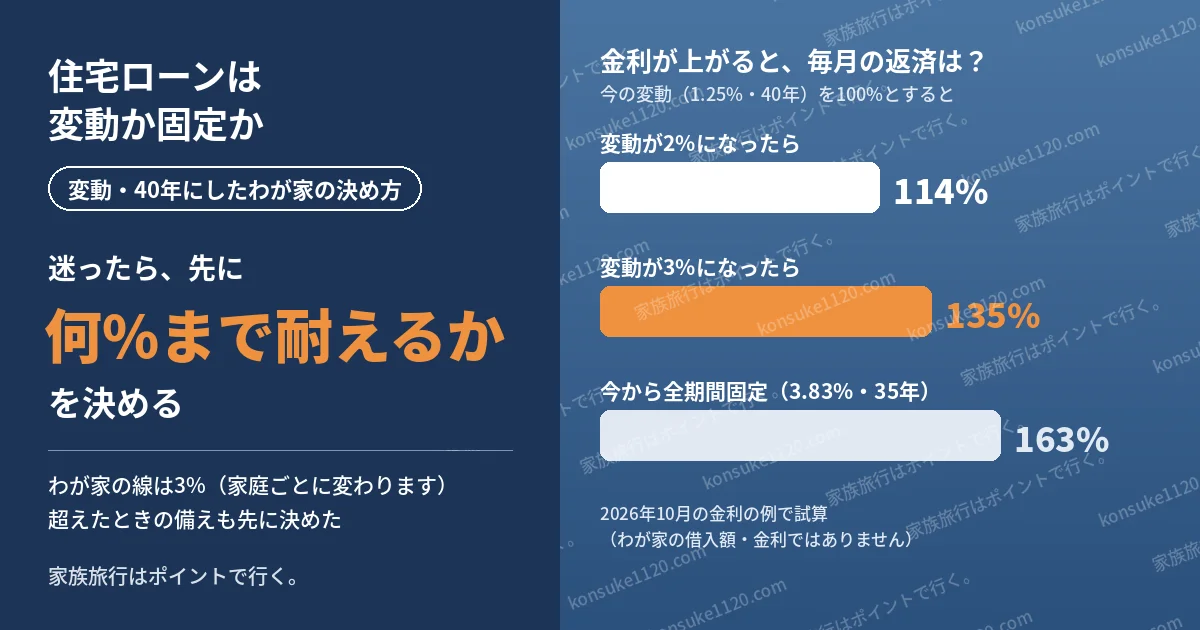
変動金利で借りたので、金利が上がったときのことも計算しました。2026年10月の大手銀行の変動金利の例(1.25%)を起点に、40年で借りた場合の毎月の返済の変わり方です。わが家が借りた銀行の金利そのものではありません。
| 想定(金利) | 毎月の返済 | 手取りに対する割合 |
|---|---|---|
| 今の金利の例(1.25%) | 基準 | 20%(時短のとき25%) |
| 政策金利が2%まで上がる(約2.0%) | 約1.14倍 | 約23%(時短のとき約29%) |
| わが家が耐えられる上限(3.0%) | 約1.35倍 | 約27%(時短のとき約34%) |
住居費の枠をすべて返済に使ったとした、厳しめの見方です。実際は返済以外の住居費は金利で変わらないので、割合はこれより少し低くなります。
2段目の「政策金利が2%まで上がる」は、日本銀行が経済に中立だと考えている金利(中立金利)の推計の範囲(1〜2.5%)を参考にした、起こりうる線です。政策金利は2026年9月に1.25%程度まで引き上げられています(日本銀行「金融市場調節方針の変更について」2026年9月18日)。中立金利は政策金利の話で、住宅ローンの金利そのものではありません。ただ、変動金利は政策金利に連動する短期プライムレートを基準に決まることが多いので、「今の金利+政策金利が上がった幅」で考えています。
3段目の3%は、わが家が「ここまでなら耐えられる」と決めた上限です。通常時なら手取りの3割弱で、旅行も貯蓄も続けられます。ただ、私が時短勤務の時期に3%まで上がると、手取りの3割を超えて、正直重いです。そのときは、旅行代を現金で払わずに済むよう、ふだんの支払いでポイントとマイルを貯めておく、という備えにしています。変動金利を選んだ理由と、金利が上がったときの備えは変動か固定かの記事にまとめています。
なお、変動金利には、金利が上がっても5年間は返済額を変えない「5年ルール」や、変えるときも前の1.25倍までにする「125%ルール」がある銀行が多いです(ない銀行もあります)。返済額がすぐに跳ね上がるわけではありませんが、その間も利息は増えていて、元金の減りが遅くなります。
今の金利で返済額がどう変わるかは、銀行によって違います。わが家は比較サービスで、同じ条件の金利を並べて比べました。
試算に入れなかったこと・前提にしたこと
ボーナス払いはなし
毎月の返済だけで払える額にして、ボーナス月に多く払う「ボーナス払い」は使っていません。ボーナスは会社の業績などで変わることがあり、出なかった年に返済が苦しくなるのを避けたかったからです。返済の計算には、なるべく不確かな要素を入れたくありませんでした。
育休の期間は、試算に入れていない
わが家は夫婦で育休を取っていて、返済は育休中に始まります。それでも、育休で収入が減る期間は借入額の計算に入れていません。育休中の返済は、それまでの貯蓄で払えると判断したからです。
育休は数か月〜1年ほどの一時的な期間です。40年続くローンの借入額を、その期間の収入に合わせて決めるのではなく、減る分は貯蓄で埋めると考えました。
2人の収入で返す前提にした
わが家の借入額は、夫ひとりの収入では返すのが難しい額です。職場と家の近さを優先して家を選んだため、2人で働いて返すことを前提にしています。
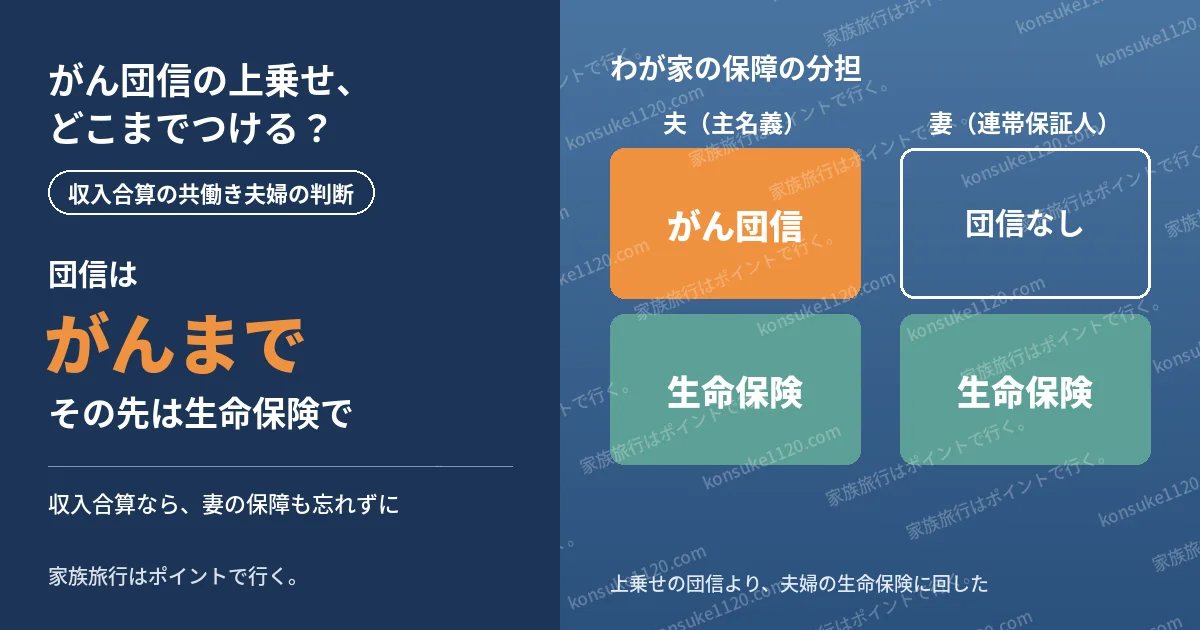
そのぶん、どちらかが働けなくなったときの備えが大事になります。わが家は、住宅ローンの団信と夫婦それぞれの生命保険で分けて備えています。
団信をどこまで厚くし、団信に入っていない私の分をどう備えたかは、こちらにまとめています。
あなたの家の「返せる額」の目安(早見表)
わが家と同じ考え方で、世帯の手取り月収ごとの目安を出してみました。
| 世帯の手取り月収 | 返済に回せる額 | 借入額の目安(1.25%) | 金利3%なら |
|---|---|---|---|
| 30万円 | 4万円 | 約1,500万円 | 約1,100万円 |
| 40万円 | 6万円 | 約2,300万円 | 約1,700万円 |
| 50万円 | 8万円 | 約3,000万円 | 約2,200万円 |
| 60万円 | 10万円 | 約3,800万円 | 約2,800万円 |
仮の試算です。手取り月収の20%を住居費の枠とし、そこから返済以外の住居費(固定資産税・保険・修繕の積立)を仮に月2万円として引いた額を「返済に回せる額」にしています。40年・元利均等返済・金利がずっと変わらない場合です。わが家の借入額ではありません。実際の返済額は、銀行の条件や金利の動きで変わります。
時短勤務や片働きになる時期がある家は、その時期の手取りで25%の枠も出して、小さいほうに合わせてください。たとえば、今の手取りが40万円なら20%で8万円。時短で手取りが34万円になるなら、25%で8.5万円。この場合は、小さいほうの8万円が上限です。
当てはめチェック
- 先に残したい支出(旅行・貯蓄)を決めてから計算した
- 額面ではなく、手取りで割合を見た
- 時短・育休など、収入が減る時期の手取りでも見た
- 固定資産税を毎月の額にして入れた
- 修繕の積立(マンションなら管理費・修繕積立金)を入れた
- 完済のときの年齢と、退職の時期を比べた
- 金利が上がったときの返済額を計算した(変動か固定かの記事)
夫のひとこと:割合より「ふだん何にいくら使っているか」
夫のひとこと
「手取りの何%かも大事だけど、日々の家計で何にどのくらい使っているかがわかると、毎月いくらなら払っていてもキツくないかがわかる」
夫の言うとおり、20%という割合は目安にすぎません。わが家も家計簿で、実際に何にいくら使っているかを見てみました(内訳は書いていません)。ふだんの出費が多い家は20%でも苦しくなるし、少ない家はもう少し上げても旅行に行けるかもしれません。
自分たちだけで家計の内訳を見るのが難しければ、FPに見てもらう方法もあります。わが家も、FP相談で作ってもらったライフプランで、旅行と貯蓄が続くかを確かめてから借入額を決めました。
次の一手:今の金利で返済額を比べる/家計の内訳を見てもらう
借入額で迷っている人に、わが家の経験からすすめたいのは次の2つです。
- 今の金利で、返済額を比べる:同じ借入額でも、金利が0.1%違えば毎月の返済は変わります。比較サービスで、同じ条件の金利を並べてみてください。
- 家計の内訳を見てもらう:手取りの何%なら払えるかは、ふだんの出費で決まります。無料のFP相談なら、旅行や教育費も入れたライフプランで確かめられます。
まとめ:借入額は「旅行と貯蓄を残せる返済額」から決めた
- 借入額は、銀行の「借りられる額」の約7割にした
- 先に旅行(年1回、1回10〜15万円)と貯蓄(手取りの10〜20%)を残すと決めた
- 住居費は、今の2人の手取りの20%以下(時短のときの手取りで25%以下)
- 20%の中に、固定資産税・保険・修繕の積立も入れた
- ボーナス払いなし、育休中の収入の減りは貯蓄で埋める
- 最後にFPのライフプランで、旅行と貯蓄が続くかを確かめた
家を買っても、子どもがいても、家族旅行はあきらめなくていい。そのために一番効いたのは、借入額を決める順番でした。
次に読む記事
この記事を書いた人
みお|看護師ママ。仕事と育児で忙しくても、ふだんの支払いで家族旅行の費用を貯めています。
プロフィールと実績はこちら