本記事にはプロモーションが含まれます。
住宅ローンの団信(団体信用生命保険)を、どこまで厚くするか。わが家は家を買う前のFP相談で、ここにいちばん時間をかけました。
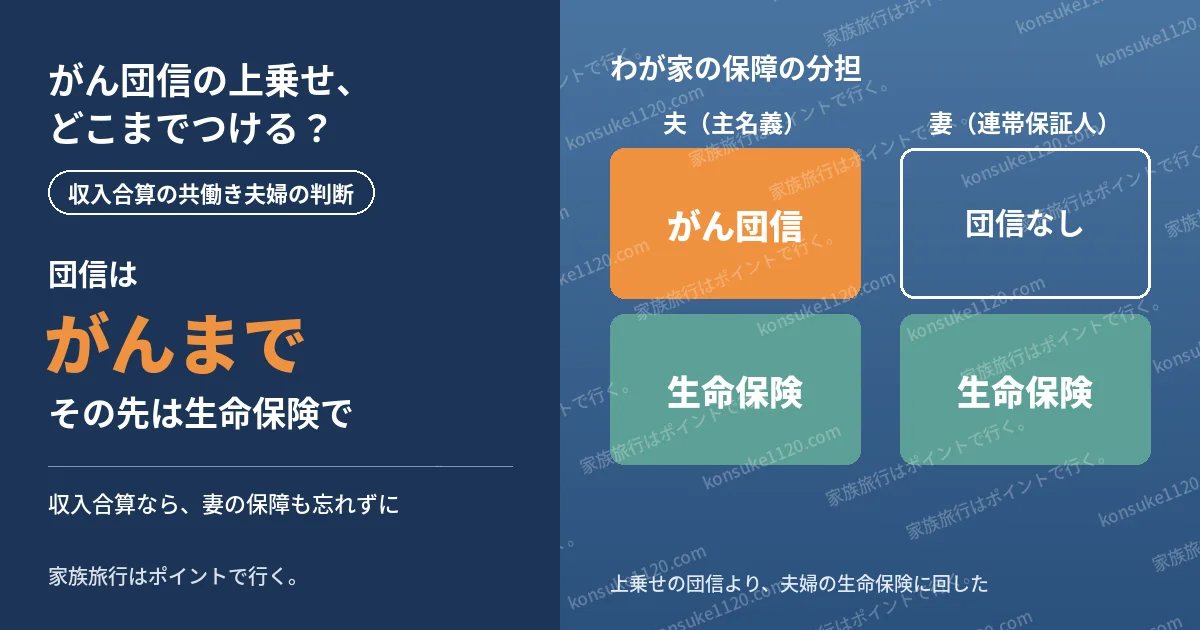
結論から書くと、がん団信まではつけ、その先の「保障を広げた団信」はやめました。保障を広げると、金利がさらに0.15%上がるからです。その分は、夫婦それぞれの生命保険に回しています。
決め手になったのは、収入合算でローンを組んだわが家では、妻の私が団信に入っていなかったことでした。
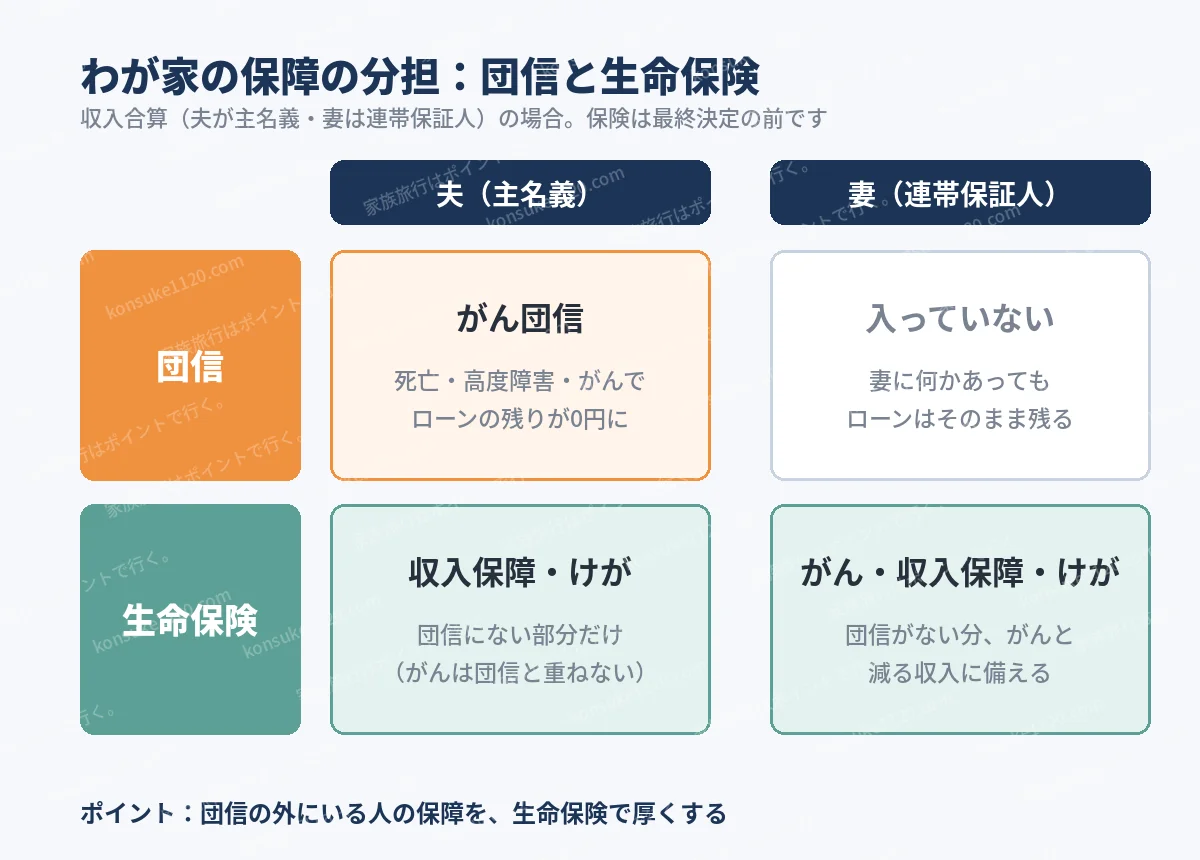
結論:わが家の保障の分担
| 夫(主名義) | 妻(連帯保証人) | |
|---|---|---|
| 団信 | がん団信 | 入っていない |
| 生命保険 | 団信にない部分(収入保障・けが) | がん・収入保障・けが |
| 考え方 | ローンは団信で、暮らしは保険で | 減る収入を保険で |
保険会社名、借入額、借りた銀行の名前は書いていません。生命保険は最終決定の前で、決まったらこの記事に追記します。
結論:団信は「がんまで」、その先は生命保険で備えた
がん団信は、はじめからつけるつもりでした。迷ったのは「さらに保障を厚くするか」です。
借りた銀行で提案された金利は、団信の種類によって次のように上乗せされました(一般団信の金利との差)。
| 団信の種類 | 一般団信との差 | わが家 |
|---|---|---|
| 一般団信(死亡・高度障害) | − | − |
| がん団信 | +0.10% | つけた |
| 保障を広げた団信 | +0.25% | つけない |
「保障を広げた団信」は、がんに加えて、ほかの病気や所定の状態まで保障を広げたタイプです。がん団信からさらに0.15%上がります。
この0.15%を払う代わりに、団信にない保障は生命保険で用意する。夫婦で保障内容を読み比べ、FP相談でも同じ意見をもらって、ここに落ち着きました。
夫のひとこと
「銀行は、広告の金利ではなく、団信をつけた後の金利で比べた。上乗せの幅は銀行ごとに違うので、順位が入れ替わることがある」
比べた順番は、こちらの記事に書いています。
団信の種類と上乗せ金利
主な団信の種類
団信は、保障を広げるほど金利が上乗せになるのが一般的です。目安を並べると次のとおりです。
| 種類 | 主な保障 | 上乗せの目安 |
|---|---|---|
| 一般団信 | 死亡・高度障害 | 0%(金利に含まれる) |
| がん団信 | +がん | 0.1〜0.2%程度 |
| 3大疾病団信 | +がん・急性心筋梗塞・脳卒中 | 0.2〜0.3%程度 |
| 保障を広げた団信(ワイド・8大疾病など) | +所定の病気・状態 | 0.3〜0.4%程度 |
上乗せの目安はアットホームの解説をもとにしています(2026年10月確認)。実際の上乗せと保障の範囲は銀行ごとに違い、年齢で変わる銀行もあります。わが家の銀行のように、目安より低い上乗せのこともあります。
上乗せ金利は「毎月の保険料」と同じ
上乗せ金利は、目に見えにくい保険料です。借入額が大きいほど、同じ0.1%でも負担は大きくなります。
| 借入額 | +0.10% | +0.15% | +0.25% |
|---|---|---|---|
| 3,000万円 | 月約1,400円 | 月約2,100円 | 月約3,500円 |
| 4,000万円 | 月約1,800円 | 月約2,800円 | 月約4,600円 |
| 5,000万円 | 月約2,300円 | 月約3,500円 | 月約5,800円 |
試算の条件:35年・元利均等返済で、金利0.8%がずっと変わらない場合に比べて毎月の返済がいくら増えるか。わが家の借入額ではありません。
0.15%の上乗せを35年続けると、総返済額は3,000万円で約87万円、4,000万円で約116万円、5,000万円で約145万円増えます。「月2〜3千円なら」と思える額でも、35年分を足すと100万円前後の差になります。
がん団信の注意点
がん団信にも、保障されない場合があります。わが家は申込前に説明書を読み、FP相談でも確認しました。
- 上皮内がん(ごく初期のがん)では、ローンの残りが0円になる保障は受けられないことが多いです。銀行によっては、代わりに数十万円の給付金が出ます
- 借入から90日ほどは保障されない期間があります。この間にがんと診断されると対象外です
例:イオン銀行は保障開始がローン実行日から91日目で、上皮内がんは特約をつけた場合に30万円。ソニー銀行は実行日から90日以内の診断を対象外とし、上皮内がんは50万円の給付です(2026年10月確認)。
一方で、生命保険のがん保障には、上皮内がんから対象になるものもあります。団信で足りない部分を保険で補える、と知ったことも判断の材料になりました。
わが家が0.15%の上乗せをやめた3つの理由
夫婦で保障内容を読み、「実際に起こりそうか」「受け取る条件が厳しくないか」を見比べました。2人とも「がん団信まででいい」で一致し、FPも同じ意見でした。理由は3つです。
① 団信と生命保険が重なると二重払いになる
FP相談で言われたのは、「団信と生命保険が重ならないようにするのが大切」ということでした。
わが家の場合、重なりそうだったのは「収入保障」と「がん保障」です。保障を広げた団信にも、加入を考えていた生命保険にも、似た保障が入っていました。そこで団信の上乗せはやめ、生命保険で持つことにしました。それまで入っていた共済も、生命保険に一本化しています。
② 金利が上がる前提で、ローンの金利は低くしておきたい
わが家は変動金利を選びました。家計の試算では、金利3%くらいまでは耐えられる想定で、2%台になったら借り換えなどを考えると決めています。
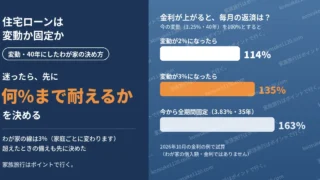
上乗せの0.15%は、ローンの金利そのものに足されます。つまり0.15%高い金利からスタートするので、金利が上がったとき、耐えられる3%の線にそのぶん早く届きます。保障を厚くしたつもりが、金利上昇に耐えられる期間を短くしてしまう。これがいちばん引っかかりました。
③ 生命保険なら、あとから外せる
団信の特約は、原則として住宅ローンの契約時にしかつけられず、完済まで外せないのが一般的です(アットホームの解説。扱いは銀行ごとに違います)。
生命保険なら、子どもが独立したときなど、暮らしが変わったら見直したり解約したりできます。ローンを返し終わるまで同じ上乗せを払い続けるより、身軽でいたいと考えました。
収入合算で見落としていた「妻の保障」
収入合算(連帯保証型)では、団信に入るのは夫だけ
わが家のローンは収入合算で、夫が主名義、私は連帯保証人です。この形では、団信に入るのは主名義の夫だけで、私は団信の対象外です。
ペアローンは夫婦それぞれが団信に入り、連帯債務型は銀行によって扱いが違います(PayPay銀行の解説、2026年10月確認)。
妻に何かあっても、ローンは残る
夫に何かあれば、団信でローンの残りは0円になります。でも私に何かあっても、ローンはそのまま残り、夫ひとりで返し続けることになります。
わが家は職場と家の距離を優先して家を選んだので、2人の収入で返す前提の額を借りています。夫ひとりの収入では、返し続けるのは難しい額です。
そこで、妻の生命保険を厚くした
FPからは、妻の保障を厚くしておかないと、妻に何かあったときに家計が厳しくなる、と指摘されました。
みおのひとこと
「夫の保険のことばかり考えていました。夫に何かあっても団信がある。でも私の分は、自分でしっかり備えておかないといけない。そこをあまり意識していませんでした」
収入合算で借りる夫婦は、団信の種類より先に、「団信に入っていないのは誰か」を確かめておくと安心です。
上乗せと保険料、わが家はこう比べた
比べ方は、自分で調べたうえで、FP相談でも一緒に計算してもらいました。比べたのは、次の2つです。
| 中身 | 毎月の負担 | |
|---|---|---|
| A:上乗せする | 保障を広げた団信(夫だけ)+いまの共済(夫婦) | 上乗せ分+共済(夫婦で月約5千円) |
| B:上乗せしない | がん団信(夫だけ)+新しい生命保険(夫婦) | 生命保険(夫婦で月約8〜9千円) |
結果はBのほうが、同じくらいか少し安く収まりました。しかもBは、Aでは団信の外にいた私の保障まで入っています。同じくらいの負担なら、夫婦2人を守れるBにしよう、と決めました。
わが家の上乗せの金額は、借入額がわかってしまうため書いていません。上の早見表で、ご自分の借入額に近い行を見てください。
生命保険の中身は、いま最終決定の前です(2026年10月時点)。
- 夫:がん団信にない部分(収入保障・けが)
- 妻:がん・収入保障・けが
- どちらも掛け捨てで、保障は一生涯。子どもが独立するころに、解約するかをあらためて決めるつもりです
子どもが生まれて、考え方が大きく変わったわけではありません。ただ、子どもが独立するまでは保障を厚くしておき、夫婦も余裕をもって暮らしたい、という気持ちは強くなりました。
上乗せをつける前に、確かめたい3つ
- 収入合算やペアローンで、団信に入っていないのは誰か
- 団信に入っていない人の収入がなくなっても、ローンを返し続けられるか
- いま入っている生命保険や共済と、上乗せの保障が重なっていないか
団信を決める前にやること
- 団信をつけた後の金利で、銀行を比べる:上乗せの幅は銀行ごとに違います。わが家は住宅ローンの比較サービスで候補を出し、同じ団信をつけた金利で並べ直しました。
- いまの保険と団信の重なりを、家計全体で見てもらう:団信と保険は、片方だけ見ても重なりに気づけません。わが家は無料のFP相談で、ローンと保険をまとめて見てもらいました。FP相談では保険の提案を受けることもありますが、合わなければ断って大丈夫です。
わが家が受けたFP相談の流れは、こちらにまとめています。
まとめ
- 団信はがん団信まで。その先の0.15%の上乗せはやめ、夫婦の生命保険に回した
- 収入合算では、団信に入るのは主名義の夫だけ。団信の外にいる妻の保障を厚くした
- 上乗せ分+共済と、新しい生命保険を比べると、負担は同じくらいで夫婦2人を守れた
- 団信の特約は原則あとから外せない。生命保険なら暮らしに合わせて見直せる
保障の分担が決まって、「もしものときもローンは何とかなる」と思えるようになりました。そう思えると、毎月の予算から家族旅行の分を残すことにも、迷わなくなりました。
次に読む記事
この記事を書いた人
みお|看護師ママ。仕事と育児で忙しくても、ふだんの支払いで家族旅行の費用を貯めています。
プロフィールと実績はこちら